Reportagem e análise da redação RCA, com informações da Agência Brasil, do Banco Central do Paraguai e do Ministério Público paraguaio. Atualizada em 10 de novembro de 2026.
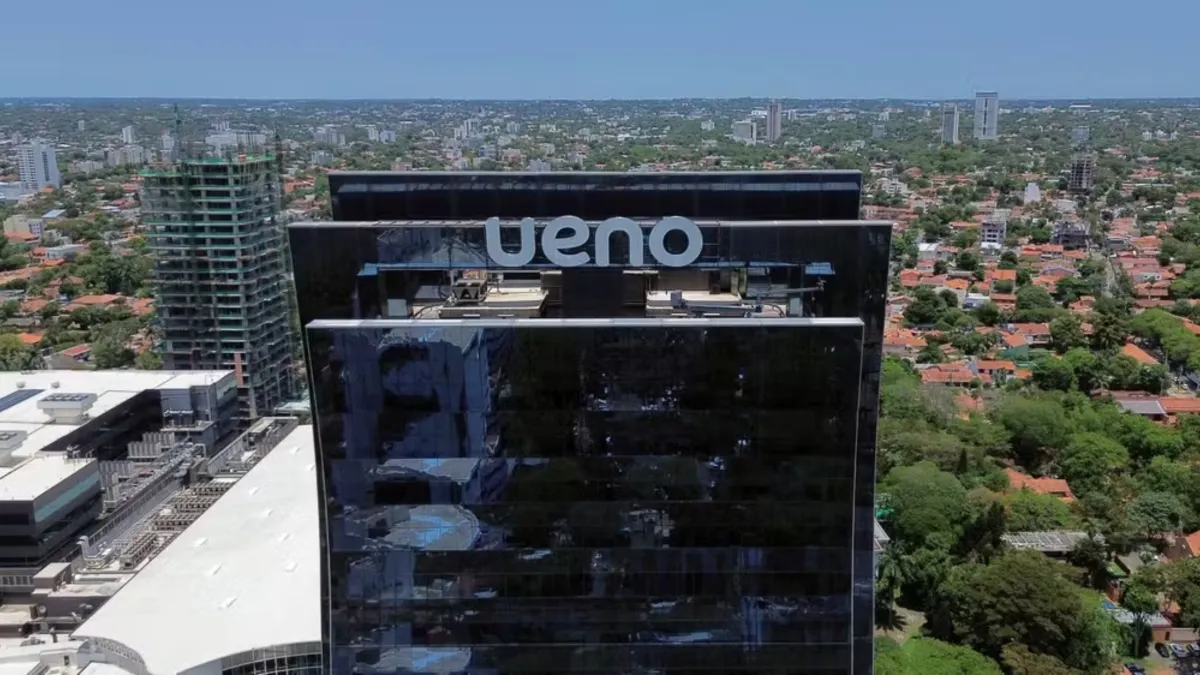
O Banco Central do Paraguai informou que 93% dos clientes elegíveis à garantia de depósitos do Ueno Bank já receberam seus recursos, após a intervenção na instituição financeira provocada por problemas graves de solvência.
Até segunda-feira, 9 de novembro de 2026, foram contabilizados 1.738.804 ressarcimentos, totalizando 2,126 trilhões de guaranis, equivalentes a aproximadamente R$ 1,92 bilhão, conforme os números divulgados pela Agência Brasil.
A devolução dos recursos ocorre após o Banco Central iniciar, em 2 de novembro, um procedimento de resolução bancária destinado a proteger os depositantes e administrar a situação financeira da instituição.
A crise também provocou mudanças importantes no cenário político e financeiro paraguaio. Carlos Carvallo deixou a presidência do Banco Central, enquanto Santiago Peña foi destituído da Presidência da República após um processo de impeachment.
Os dois são investigados por suspeitas relacionadas ao caso Ueno Bank e tiveram medidas de detenção determinadas pelas autoridades paraguaias. As acusações ainda dependem de apuração e julgamento, com respeito ao princípio da presunção de inocência.
Mas o que aconteceu com o Ueno Bank? Quem já recebeu o dinheiro? Qual é o limite da garantia bancária no Paraguai? E quais são os riscos para brasileiros que mantêm recursos em instituições financeiras estrangeiras?
A seguir, a RCA Shop explica os principais acontecimentos, o funcionamento do ressarcimento e as consequências da crise bancária.
Banco Central do Paraguai já ressarciu 93% dos clientes cobertos do Ueno Bank
O processo de restituição dos depósitos avançou rapidamente após a intervenção no banco digital.
Segundo os dados divulgados em 10 de novembro, aproximadamente 93% dos clientes ou contas considerados elegíveis no levantamento já haviam recebido os valores correspondentes ao procedimento de garantia.
O total liberado alcançou 2,126 trilhões de guaranis, montante equivalente a cerca de R$ 1,92 bilhão na conversão apresentada pela Agência Brasil.
Os números representam uma etapa relevante do processo de ressarcimento, mas não significam que todos os depósitos, investimentos e obrigações do banco tenham sido integralmente liquidados.
Ainda existem situações específicas que dependem de análise e procedimentos adicionais.
Principais números do ressarcimento
| Indicador | Resultado |
|---|---|
| Percentual atendido | Aproximadamente 93% |
| Clientes ou contas informados | 1.738.804 |
| Recursos devolvidos | ₲ 2,126 trilhões |
| Valor aproximado em reais | R$ 1,92 bilhão |
| Data de referência | 9 de novembro de 2026 |
| Prazo legal informado | 11 de novembro de 2026 |
Fonte: Agência Brasil e informações atribuídas ao Banco Central do Paraguai. Os dados se referem à cobertura informada, não necessariamente à totalidade dos clientes ou investimentos da instituição.
O que aconteceu com o Ueno Bank no Paraguai?
A crise começou a ganhar dimensão pública quando o Banco Central do Paraguai determinou a abertura do procedimento de resolução do Ueno Bank.
A decisão foi tomada em 2 de novembro de 2026 e anunciada oficialmente no dia seguinte.
Segundo o regulador, foram identificadas insuficiências no índice de solvência da instituição, que ficou abaixo de 50% do nível mínimo exigido.
O problema foi identificado após ajustes realizados nas demonstrações financeiras durante o processo de regularização do banco.
Diante desse cenário, as autoridades decidiram iniciar os procedimentos previstos na Lei nº 2.334/2003, que disciplina a garantia de depósitos e a resolução de instituições financeiras.
O objetivo declarado foi proteger os depositantes, preservar os ativos disponíveis e reduzir o risco de propagação da crise para outras instituições.
O que significa insuficiência de solvência bancária?
A solvência representa a capacidade de uma instituição financeira de manter recursos patrimoniais suficientes para absorver perdas e cumprir as exigências regulatórias.
Quando um banco apresenta insuficiência significativa de capital, sua capacidade de suportar prejuízos fica comprometida.
Esse problema é diferente de uma dificuldade temporária de liquidez, embora as duas situações possam ocorrer simultaneamente.
Uma instituição pode enfrentar uma crise de liquidez quando não possui recursos imediatamente disponíveis para atender saques. Já uma crise de solvência envolve insuficiência patrimonial diante de suas obrigações e riscos.
No caso do Ueno Bank, o motivo oficial apresentado pelo Banco Central foi uma insuficiência grave no indicador regulatório de solvência.
Por que os clientes ficaram sem acesso ao dinheiro?
O início do procedimento de resolução provocou restrições operacionais e deixou muitos correntistas sem acesso imediato aos valores depositados.
Clientes passaram a procurar unidades da instituição para obter informações sobre seus recursos.
O Banco Central informou que designaria interventores para verificar a situação patrimonial e administrar as providências necessárias.
Entre as prioridades estavam a proteção dos depósitos abrangidos pela garantia legal e a organização da devolução dos valores.
Segundo a autoridade monetária paraguaia, o caso do Ueno Bank representa uma situação específica e não deve ser interpretado automaticamente como uma crise generalizada de todo o sistema financeiro do país.
Como funciona a garantia de depósitos no Paraguai?
O Paraguai possui um mecanismo legal denominado Fundo de Garantia de Depósitos (FGD), destinado a proteger determinados depósitos mantidos em instituições financeiras abrangidas pela legislação.
Segundo o Banco Central paraguaio, o limite de cobertura corresponde a 75 salários mínimos mensais para atividades diversas não especificadas.
Na data da intervenção, esse limite equivalia a aproximadamente 228,3 milhões de guaranis por depositante e por instituição financeira.
O limite não é multiplicado automaticamente pela quantidade de contas que a mesma pessoa possui no banco.
A cobertura também depende do enquadramento do depósito e das condições estabelecidas pela legislação local.
Todos os investimentos são cobertos?
Não necessariamente. É importante distinguir depósitos bancários abrangidos pelo sistema de garantia de outros instrumentos financeiros.
Investimentos, operações estruturadas, participações societárias e determinados produtos podem apresentar regras diferentes.
Por isso, a existência de um fundo garantidor não significa que todo valor mantido em uma instituição financeira esteja protegido sem restrições.
Quem ainda aguarda o ressarcimento do Ueno Bank?
Embora a maior parte dos pagamentos contemplados no levantamento tenha sido realizada, ainda existem casos pendentes.
Segundo as informações divulgadas pela Agência Brasil, o Banco Central do Paraguai pretende atender os grupos remanescentes nos próximos dias.
Entre as situações mencionadas estão:
- Contas com bloqueios específicos: casos que exigem verificações adicionais.
- Certificados de Depósito a Prazo: operações com características e procedimentos próprios.
- Operações vinculadas à Agência Financeira de Desenvolvimento (AFD): situações que dependem de tratamento específico.
- Outras pendências cadastrais ou operacionais: casos sujeitos às condições legais de processamento.
O Banco Central informou que o prazo legal relevante para essa etapa de pagamentos termina em quarta-feira, 11 de novembro de 2026.
Entretanto, esse prazo não deve ser interpretado como garantia de recuperação integral e imediata de todos os valores eventualmente mantidos na instituição.
Como consultar o pagamento do Ueno Bank?
O Banco Central do Paraguai disponibilizou um canal oficial com informações sobre os pagamentos relacionados ao Fundo de Garantia de Depósitos.
Os depositantes devem utilizar o portal institucional para acompanhar as orientações e verificar os procedimentos aplicáveis ao seu caso.
Consulta oficial: Banco Central do Paraguai — Pagamentos do Fundo de Garantia de Depósitos.
O regulador também publicou comunicados sobre os grupos inicialmente contemplados e as condições necessárias ao recebimento.
Na primeira etapa, por exemplo, foram priorizados depositantes com valores de até 10 milhões de guaranis, sem dívidas com a instituição e com conta habilitada em outra instituição financeira participante.
As condições podem variar conforme o grupo de pagamento e a situação do depositante.
Crise do Ueno Bank provoca mudança no comando do Banco Central
O caso também produziu mudanças na administração da autoridade monetária paraguaia.
Carlos Carvallo deixou a presidência do Banco Central após o agravamento da crise.
Para substituí-lo, foi indicado o economista Jorge Luis Schreiner Marengo, cuja nomeação foi aprovada pelo Senado paraguaio.
Schreiner possui experiência anterior na estrutura do Banco Central, onde integrou o Diretório entre 1997 e 1999.
Também atuou na Superintendência de Bancos e presidiu a Comissão Nacional de Valores do Paraguai entre 2003 e 2013.
A mudança ocorre em um momento de pressão por maior transparência sobre a supervisão financeira e a condução do processo de resolução do Ueno Bank.
Santiago Peña e Carlos Carvallo são investigados no caso Ueno Bank
A crise financeira também se transformou em uma investigação criminal e em um acontecimento político de grande repercussão no Paraguai.
O Ministério Público paraguaio informou que, em 6 de novembro de 2026, determinou a detenção de Santiago Peña Palacios e Carlos Dagoberto Carvallo Spalding no âmbito de uma investigação relacionada ao Ueno Bank.
Segundo o órgão, o procedimento envolve suspeitas de lesão de confiança e outras possíveis infrações.
Peña foi destituído da Presidência da República após processo de impeachment aprovado pelo Congresso paraguaio.
As autoridades também realizaram diligências e buscas em imóveis relacionados aos investigados.
É importante esclarecer que a existência de uma investigação, acusação ou prisão preventiva não equivale a uma condenação judicial definitiva.
As responsabilidades individuais dependem da apuração das provas e das decisões das autoridades judiciais competentes.
Qual é a importância do Ueno Bank para o Paraguai?
O Ueno Bank expandiu suas atividades nos últimos anos e tornou-se uma instituição relevante no mercado financeiro digital paraguaio.
Segundo informações divulgadas anteriormente pela Reuters e reproduzidas pela Agência Brasil, o banco possuía aproximadamente 3 milhões de clientes e administrava valores expressivos de recursos públicos.
Esse número geral de clientes não deve ser confundido com a quantidade de contas ou depositantes elegíveis informada no processo de ressarcimento.
A expansão de bancos digitais pode ampliar o acesso da população aos serviços financeiros.
Entretanto, o crescimento acelerado também exige controles adequados de crédito, governança corporativa, gestão de riscos e cumprimento das exigências patrimoniais.
O caso reforça a importância da supervisão regulatória e da transparência na administração das instituições financeiras.
O que acontece quando um banco sofre intervenção?
Os procedimentos de intervenção e resolução variam conforme a legislação de cada país.
Em geral, as autoridades podem adotar medidas destinadas a verificar a situação patrimonial, proteger depositantes e administrar ativos e obrigações.
Dependendo do caso, o processo pode envolver reorganização, transferência de determinadas operações, liquidação ou outras soluções previstas em lei.
A existência de uma intervenção não significa necessariamente que todos os clientes perderão seus depósitos.
Da mesma forma, a existência de garantia legal não significa cobertura ilimitada ou imediata para todos os tipos de recursos.
Crise bancária no Paraguai pode afetar brasileiros?
O Paraguai mantém relações econômicas relevantes com o Brasil, incluindo comércio, turismo, investimentos e atividades empresariais na região de fronteira.
Brasileiros que possuem contas ou operações financeiras em instituições paraguaias precisam observar a legislação local e as condições contratuais aplicáveis.
Entretanto, não existem elementos suficientes para afirmar que a crise do Ueno Bank produzirá perdas generalizadas para empresas brasileiras ou afetará diretamente o funcionamento dos bancos no Brasil.
O alcance econômico dependerá das relações financeiras efetivamente existentes e dos desdobramentos da resolução da instituição.
O que pequenos empresários podem aprender com a crise?
Para empreendedores que utilizam serviços bancários, inclusive em outros países, o caso reforça a importância de avaliar riscos institucionais.
Entre os cuidados relevantes estão:
- Verificar a supervisão: confirmar se a instituição está autorizada pelo regulador competente.
- Conhecer os limites de garantia: identificar quais depósitos estão cobertos e em quais condições.
- Diversificar relações bancárias: avaliar a conveniência de não concentrar todos os recursos operacionais em uma única instituição.
- Manter liquidez: preservar acesso aos recursos necessários às despesas essenciais.
- Acompanhar indicadores: observar informações oficiais sobre a saúde financeira e a situação regulatória do banco.
- Organizar documentos: conservar extratos, contratos e comprovantes das operações.
Essas medidas não eliminam totalmente os riscos, mas ajudam a melhorar a governança financeira de empresas e famílias.
Existe diferença entre a garantia bancária do Brasil e do Paraguai?
Sim. Cada país possui legislação e limites próprios de proteção aos depósitos.
No Paraguai, a cobertura divulgada pelo Banco Central corresponde a até 75 salários mínimos mensais, equivalentes a aproximadamente 228,3 milhões de guaranis na data da intervenção.
No Brasil, o Fundo Garantidor de Créditos (FGC) possui regras específicas para determinados depósitos e instrumentos financeiros de instituições associadas.
Os limites, as condições de cobertura e os produtos elegíveis não são necessariamente iguais nos dois países.
Uma conta mantida em um banco paraguaio não passa a ter cobertura do FGC brasileiro apenas porque seu titular reside no Brasil.
Perguntas frequentes sobre a crise do Ueno Bank
O que aconteceu com o Ueno Bank?
O Banco Central do Paraguai iniciou um procedimento de resolução após identificar insuficiência grave de solvência na instituição.
Quantos clientes já receberam dinheiro?
Até 9 de novembro de 2026, foram informados 1.738.804 ressarcimentos, correspondentes a aproximadamente 93% dos clientes ou contas elegíveis considerados no levantamento.
Quanto dinheiro já foi devolvido?
O valor divulgado alcança 2,126 trilhões de guaranis, equivalentes a aproximadamente R$ 1,92 bilhão.
Todos os clientes foram ressarcidos?
Não. Ainda existem situações pendentes, incluindo determinados bloqueios, certificados de depósito e operações específicas.
Qual é o limite da garantia de depósitos?
O limite informado pelo Banco Central do Paraguai é de 75 salários mínimos mensais, equivalente a aproximadamente 228,3 milhões de guaranis por depositante e instituição, respeitadas as condições legais.
Quando termina o prazo dos pagamentos?
Segundo as informações divulgadas, 11 de novembro de 2026 é o prazo legal indicado para a etapa de pagamentos mencionada pelas autoridades.
Quem assumiu a presidência do Banco Central?
O economista Jorge Luis Schreiner Marengo foi nomeado para substituir Carlos Carvallo.
Santiago Peña foi condenado pela crise bancária?
Não há informação de condenação definitiva nos documentos consultados. Ele é investigado no caso, e as responsabilidades dependem do processo judicial.
Análise RCA Shop: proteção aos depósitos é fundamental para a confiança no sistema financeiro
O caso Ueno Bank demonstra a importância dos mecanismos de supervisão e proteção de depositantes em momentos de crise financeira.
A devolução de recursos para aproximadamente 93% dos clientes elegíveis representa um avanço relevante no processo de ressarcimento.
Entretanto, a conclusão das etapas de garantia não elimina automaticamente todas as consequências da crise.
Ainda será necessário acompanhar as pendências de pagamento, o destino dos ativos e passivos da instituição e os resultados das investigações.
Para os reguladores, o episódio destaca a importância da identificação antecipada de problemas patrimoniais e de medidas capazes de proteger os depositantes.
Para empresas e consumidores, a principal lição é que a escolha de uma instituição financeira deve considerar não apenas facilidade de uso, rentabilidade e custos, mas também solidez, transparência e cobertura legal dos depósitos.
O que acompanhar nos próximos dias?
- Pagamentos pendentes: novas informações sobre os clientes ainda não atendidos.
- Prazo legal: resultados e esclarecimentos relacionados a 11 de novembro.
- Certificados de depósito: procedimentos aplicáveis aos instrumentos financeiros pendentes.
- Resolução bancária: decisões sobre ativos, obrigações e continuidade dos procedimentos.
- Investigações: novas diligências e decisões judiciais relacionadas ao caso.
- Supervisão financeira: comunicados do Banco Central do Paraguai.
Conclusão: ressarcimento avança, mas crise do Ueno Bank continua sob investigação
O Banco Central do Paraguai informou que aproximadamente 93% dos depositantes elegíveis considerados no levantamento do Ueno Bank já haviam recebido seus recursos até 9 de novembro de 2026.
Os pagamentos somam cerca de R$ 1,92 bilhão, enquanto casos específicos permanecem pendentes.
A crise começou com a identificação de insuficiência grave de solvência e provocou consequências financeiras, administrativas e políticas no Paraguai.
O procedimento de resolução continua sendo acompanhado pelas autoridades competentes, assim como as investigações relacionadas à administração e à supervisão da instituição.
A RCA Shop continuará acompanhando os principais acontecimentos da economia internacional e seus possíveis reflexos sobre consumidores, investidores e empresas brasileiras.
Fontes consultadas: Agência Brasil — BC do Paraguai já ressarciu 93% dos clientes do Ueno; Banco Central do Paraguai — Procedimento de resolução do Ueno Bank; Banco Central do Paraguai — Consulta de pagamentos; Ministério Público do Paraguai — Comunicado sobre a investigação; Banco Central do Paraguai — Autoridades.
Nota editorial: reportagem baseada em informações disponíveis até 10 de novembro de 2026. Valores convertidos em reais são aproximados. Os dados de ressarcimento podem ser atualizados posteriormente. Investigações e medidas cautelares não constituem condenação definitiva.
Leia também
Ver todos os artigosCaixa libera consulta do FGTS por bancos; veja como autorizar e proteger seus dados
Trabalhadores agora podem autorizar bancos a acessar dados do FGTS para comprovação de renda e vínculo, dispensando…
Caixa libera pagamento de prêmios de loterias por Pix; veja como receber
Caixa libera resgate de prêmios de loterias de até R$ 2.428,80 por Pix. Veja quem pode receber, como solicitar e as…
Movimentos sociais criticam cortes de gastos e defendem mudanças na política fiscal
Movimentos sociais contestam cortes de gastos e defendem mudanças no arcabouço fiscal. Entenda os argumentos e poss…
Ata do Copom alerta: economia desacelera, mas inflação mantém juros elevados
O Banco Central sinaliza manutenção de juros restritivos diante de uma inflação resiliente e expectativas desancora…