Reportagem e análise da redação RCA Shop, com informações da Agência Brasil Economia.
O que é o Imposto Seletivo
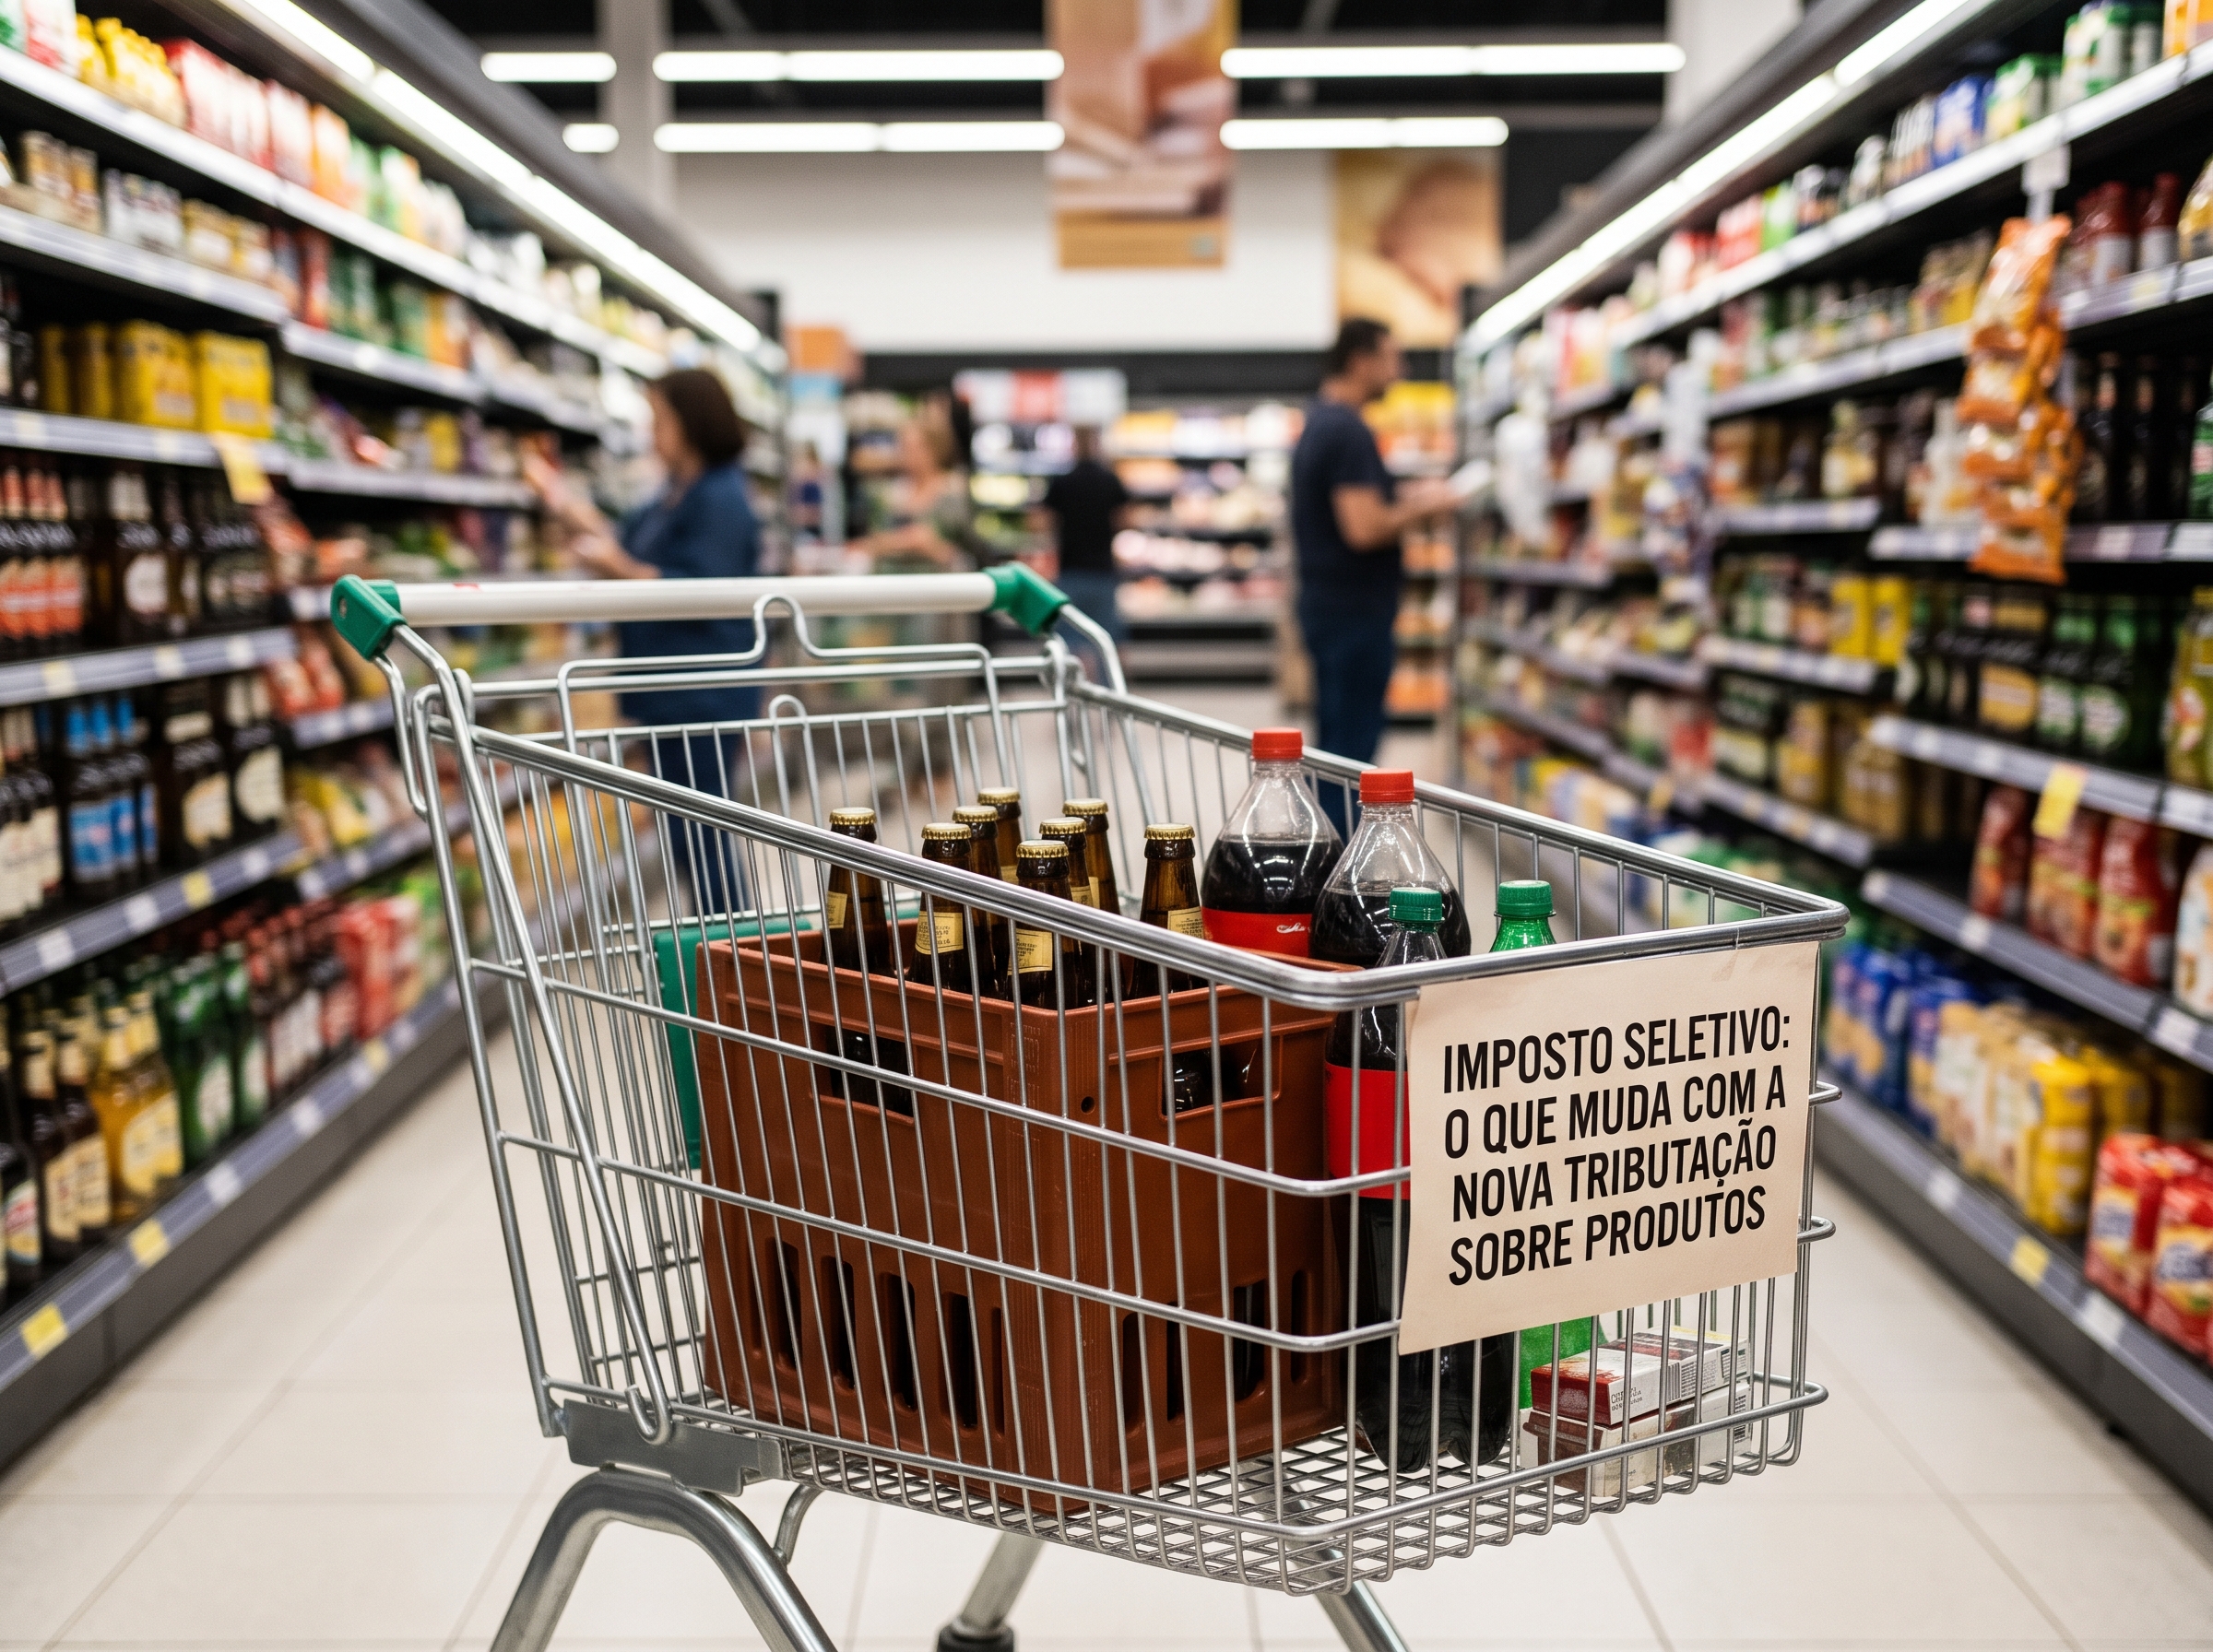
O Imposto Seletivo (IS), popularmente conhecido como 'Imposto do Pecado', foi instituído pela Reforma Tributária com o objetivo de desestimular o consumo de bens e serviços que geram externalidades negativas à saúde humana ou ao meio ambiente. Diferente de outros tributos, ele possui um caráter extrafiscal, focando em setores específicos.
A cobrança incidirá sobre produtos como cigarros, bebidas alcoólicas, refrigerantes, veículos e atividades de apostas. A regra estabelece que o tributo será aplicado apenas uma vez na cadeia produtiva, sem a possibilidade de aproveitamento de créditos de etapas anteriores.
Cronograma e transição
A Medida Provisória 1.399/2026 estabelece que a cobrança terá início em fevereiro de 2027. Para o período de fevereiro a dezembro de 2027, as alíquotas serão temporárias, baseadas majoritariamente nos níveis atuais do Imposto sobre Produtos Industrializados (IPI).
Para o período a partir de 2028, o governo federal deverá submeter ao Congresso Nacional um projeto de lei definindo as alíquotas definitivas. O prazo limite para o envio desta proposta é 31 de maio de 2027, o que permitirá um debate legislativo sobre a carga tributária permanente.
Impacto no setor automotivo
A tributação de veículos seguirá critérios técnicos específicos, diferenciando-se de outros produtos. Para carros de passeio, a alíquota-base é de 6,3%, enquanto para veículos comerciais leves o índice é de 3,9%, ambos sujeitos a ajustes baseados em eficiência energética e sustentabilidade.
Na prática, o valor final do imposto será calculado a partir de cinco critérios técnicos, multiplicados por um fator de conversão de 1,21. Isso significa que veículos com menor impacto ambiental poderão ter uma carga tributária diferenciada em relação a modelos menos eficientes.
Análise para empreendedores e consumidores
Para o pequeno empresário, a transição exige atenção ao fluxo de caixa e à precificação, visto que o IPI será gradualmente reduzido a zero para a maioria dos produtos, sendo substituído pelo IS em categorias específicas. É fundamental acompanhar as regulamentações que definirão as alíquotas definitivas para 2028.
Já para o consumidor, o impacto direto dependerá da categoria do produto adquirido. Como a intenção do governo é desestimular o consumo de itens prejudiciais, a tendência é que a carga tributária sobre esses bens seja mantida ou ajustada conforme as metas de saúde e sustentabilidade estabelecidas pelo governo.
Fonte consultada: Agência Brasil Economia. Verifique os detalhes na publicação original.
Leia também
Ver todos os artigosLula quer “economia arrumada” para atrair investimentos
PAUTA PARA APURAÇÃO. Fonte: Agência Brasil Política. Notícia identificada no feed oficial; confirmar dados e produz…
Dólar sobe e bolsa recua em dia de cautela nos mercados globais
O dólar fechou próximo a R$ 5,49 e o Ibovespa recuou, pressionados pela aversão ao risco no exterior e incertezas s…
Reforma Tributária: Governo detalha transição para novos impostos em 2027
O governo federal detalhou a transição para o Imposto Seletivo e a CBS, previstos para 2027, reforçando que a medid…
FGC identifica acesso não autorizado a dados de investidores
O Fundo Garantidor de Créditos detectou acesso indevido a dados pessoais de investidores. Entidade reforça que não…