Reportagem e análise da redação RCA Shop, com informações da Agência Brasil e do Boletim Focus divulgado pelo Banco Central em 9 de novembro de 2026.
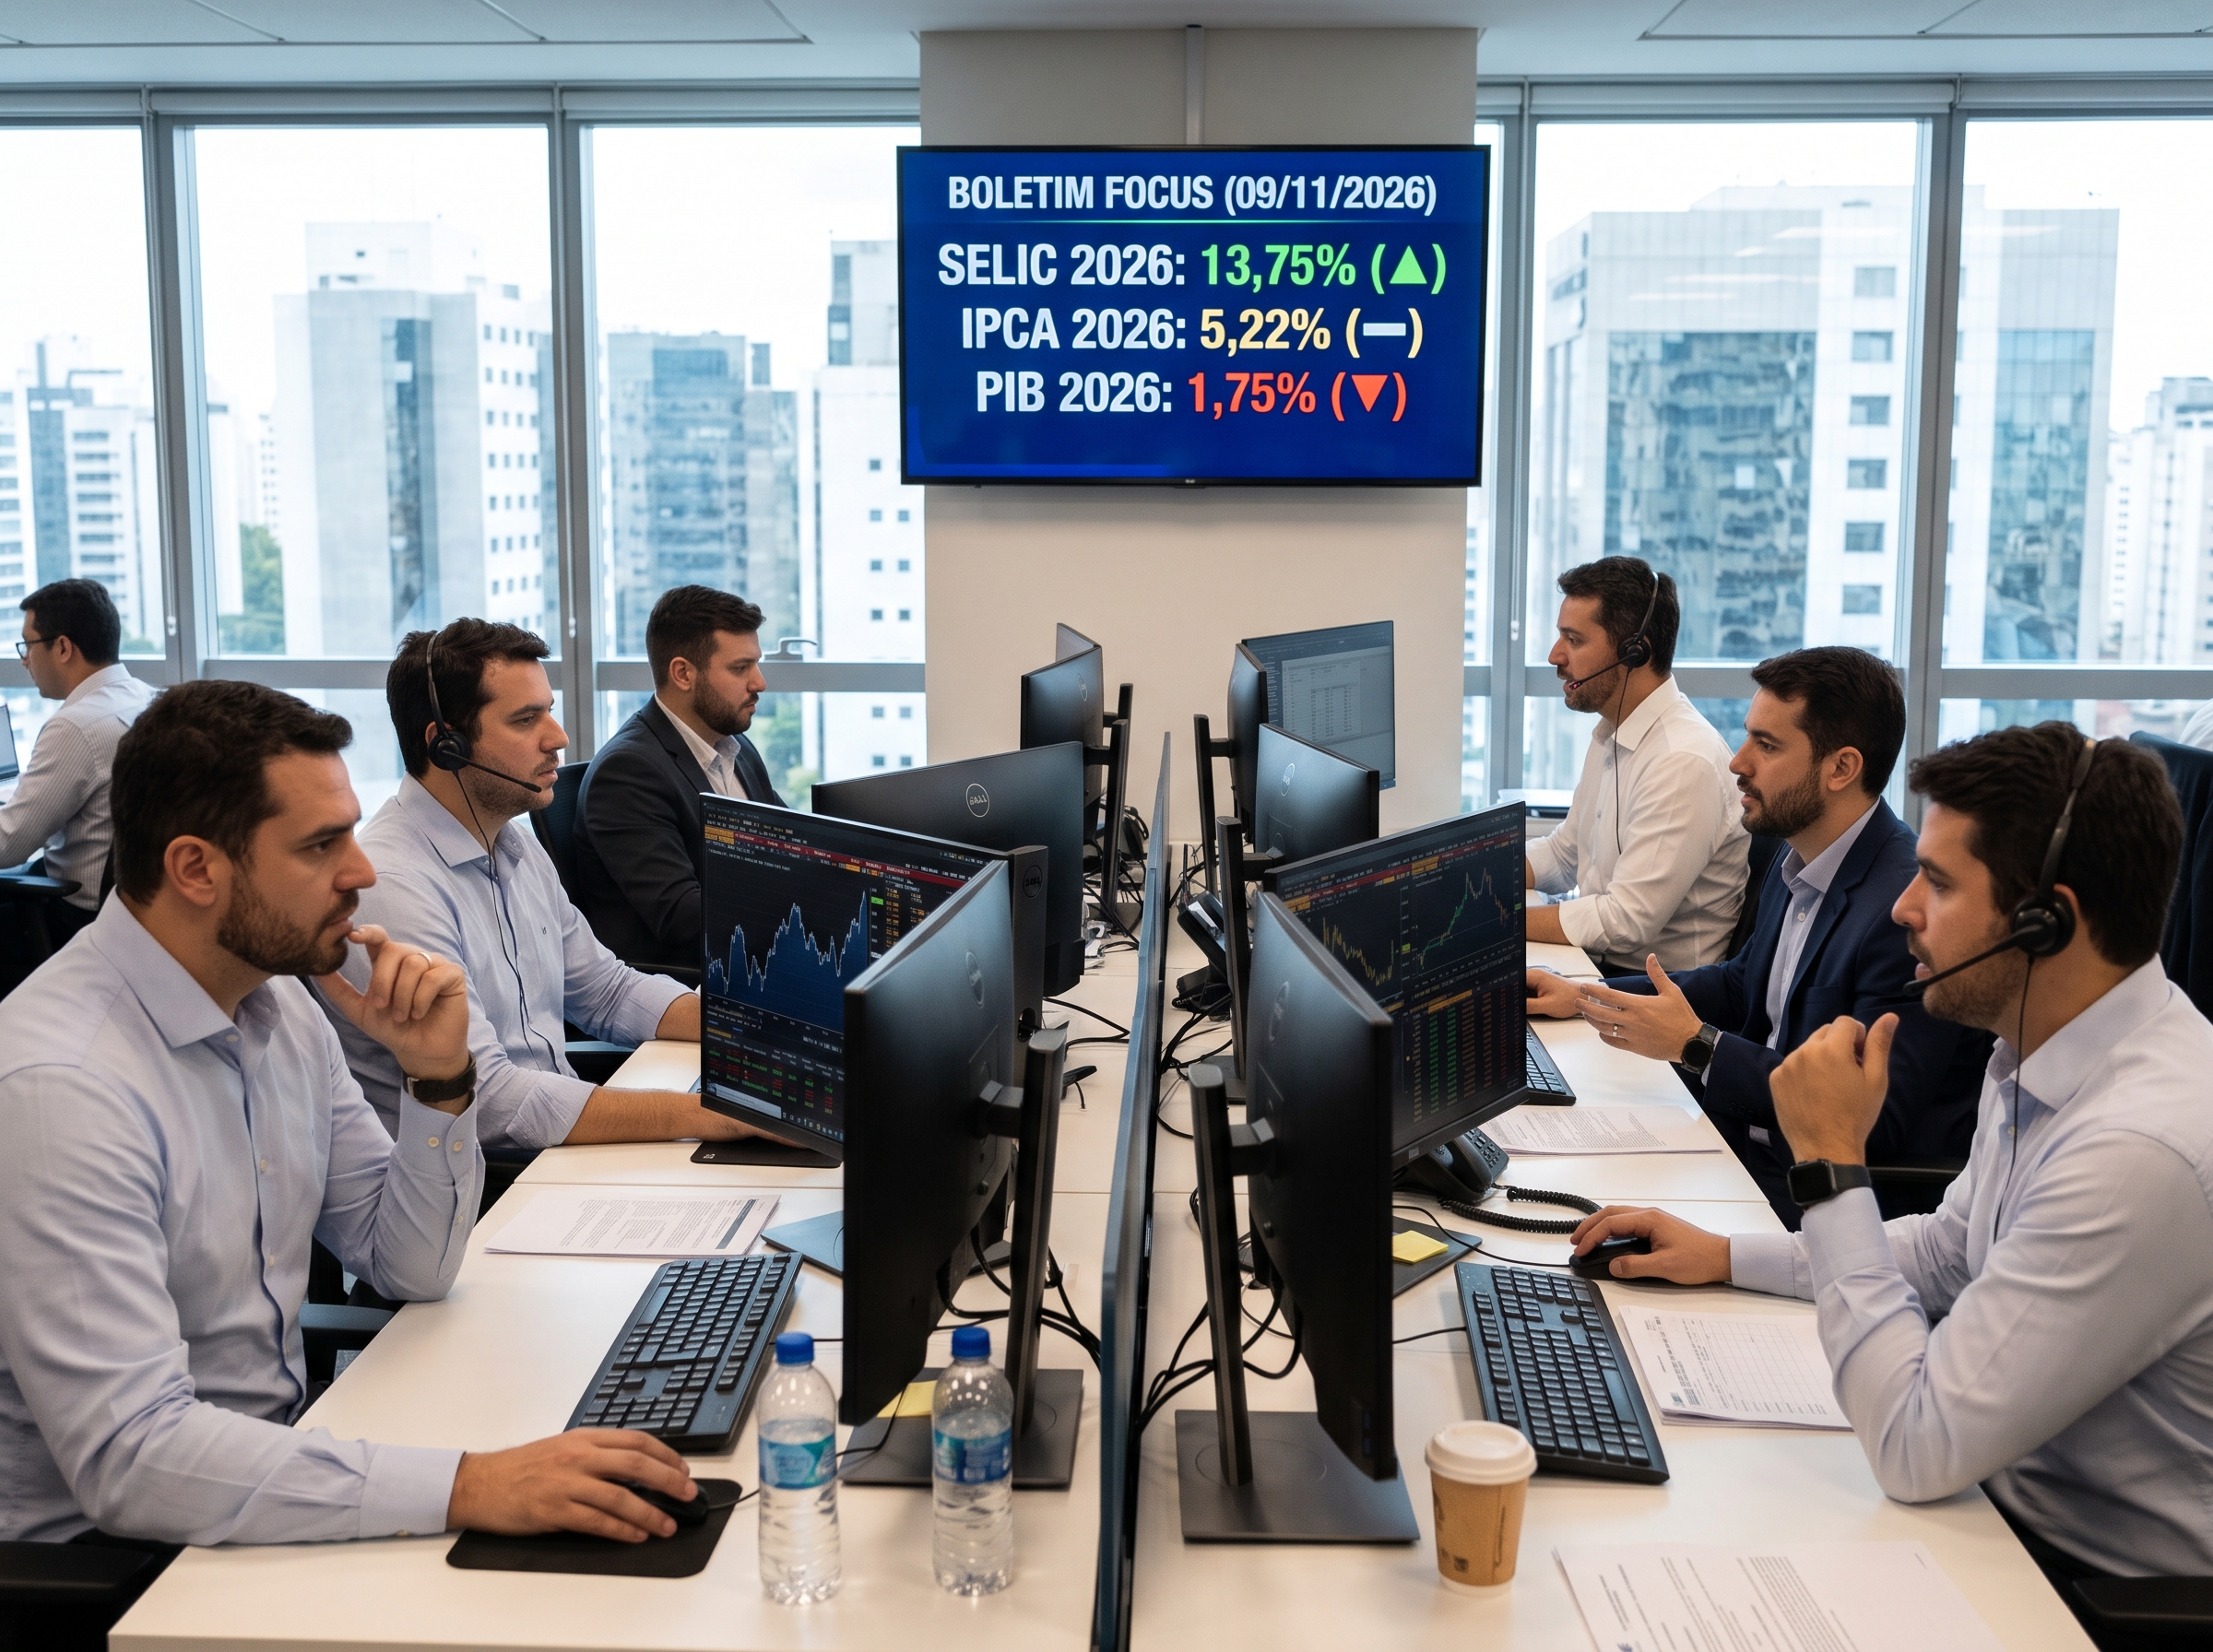
O mercado financeiro brasileiro revisou suas expectativas para a economia e passou a projetar que a taxa básica de juros, conhecida como Selic, encerrará 2026 em 13,75% ao ano. A nova estimativa, divulgada nesta segunda-feira (9) pelo Banco Central por meio do Boletim Focus, representa uma elevação em relação à previsão anterior, de 13,50%.
A mudança ocorre em um momento de preocupação com a inflação, desaceleração econômica e incertezas sobre o comportamento dos preços nos próximos meses. Além dos juros, os economistas revisaram as projeções para o Produto Interno Bruto (PIB), o dólar e a inflação de 2027.
Para consumidores, trabalhadores, investidores e empresários, os números merecem atenção. Afinal, a Selic influencia diretamente o custo dos empréstimos, os financiamentos, a rentabilidade de investimentos e as decisões de consumo.
Nesta reportagem, a RCA Shop apresenta os principais dados do Boletim Focus, explica por que as expectativas mudaram e analisa o que esse cenário pode representar para a economia brasileira.
Boletim Focus: mercado eleva projeção da Selic para 13,75% em 2026
O Boletim Focus, divulgado semanalmente pelo Banco Central, reúne as expectativas de instituições financeiras e especialistas sobre os principais indicadores da economia brasileira.
Na edição de 9 de novembro de 2026, a projeção para a Selic ao final do ano passou de 13,50% para 13,75%. Com a revisão, a expectativa do mercado passou a coincidir com o nível atual da taxa básica de juros.
Esse movimento indica que os analistas deixaram de considerar como cenário central uma redução adicional dos juros ainda em 2026.
A revisão aconteceu após o Comitê de Política Monetária (Copom) decidir manter a Selic em 13,75% ao ano na reunião encerrada em 4 de novembro.
Para 2027, a previsão permaneceu em 12,50% ao ano. Já para 2028, os economistas projetam uma taxa de 11%, enquanto a estimativa para 2029 está em 10,25%.
Embora esses números indiquem uma possível trajetória de redução dos juros nos próximos anos, é importante destacar que se trata de expectativas e não de decisões já tomadas pelo Banco Central.
Por que a previsão dos juros aumentou?
A elevação da projeção está relacionada principalmente à persistência das pressões inflacionárias e à avaliação de que o Banco Central poderá precisar manter uma política monetária restritiva por mais tempo.
Na reunião mais recente, o Copom interrompeu o ciclo de reduções iniciado em março e manteve a Selic em 13,75% ao ano.
Quando a inflação permanece elevada ou existe risco de novas pressões sobre os preços, a autoridade monetária tende a agir com cautela antes de reduzir os juros.
Também é importante considerar a proximidade do encerramento de 2026. Com poucas reuniões restantes, as projeções do mercado naturalmente passam a refletir com maior precisão o patamar vigente da taxa básica.
Isso não significa, necessariamente, que os juros permanecerão nesse nível durante todo o próximo ano. As decisões futuras dependerão da evolução da inflação, da atividade econômica, das expectativas do mercado e do cenário internacional.
Inflação de 2026 continua acima da meta do Banco Central
Outro dado relevante do Boletim Focus é a estimativa para o Índice Nacional de Preços ao Consumidor Amplo (IPCA), indicador utilizado como referência oficial para acompanhar a inflação no Brasil.
Para 2026, o mercado manteve a previsão de inflação em 5,22%.
Esse percentual está acima do limite superior da meta estabelecida pelo Conselho Monetário Nacional (CMN).
A meta central de inflação é de 3% ao ano, com intervalo de tolerância de 1,5 ponto percentual para cima ou para baixo. Dessa maneira, o limite superior corresponde a 4,5%.
Se a previsão de 5,22% se confirmar, a inflação terminará 2026 acima desse teto.
Inflação de 2027 também preocupa o mercado
Para 2027, a projeção do IPCA aumentou de 4,76% para 4,90%, marcando a quarta semana consecutiva de revisão para cima, conforme os dados divulgados pela Agência Brasil.
Para 2028, a expectativa permanece em 4%, enquanto a estimativa para 2029 também chegou a 4%.
O comportamento das expectativas de médio prazo é especialmente importante porque o Banco Central não considera apenas a inflação presente ao definir a Selic.
Se empresas e consumidores acreditam que os preços continuarão subindo rapidamente, essas expectativas podem influenciar reajustes de contratos, salários, produtos e serviços.
Por isso, a credibilidade da política monetária e a estabilidade das expectativas são elementos essenciais para o controle sustentável da inflação.
Como a Selic de 13,75% afeta o bolso dos brasileiros?
A taxa Selic é um dos principais instrumentos de política monetária do Brasil. Embora não corresponda diretamente aos juros cobrados pelos bancos dos consumidores, ela influencia o custo de captação de recursos e as taxas praticadas no sistema financeiro.
Quando a Selic permanece elevada, o dinheiro tende a ficar mais caro para quem precisa de crédito.
Na prática, seus efeitos podem aparecer em diferentes situações do cotidiano.
1. Empréstimos e financiamentos podem continuar caros
Consumidores que pretendem contratar empréstimos pessoais, financiar veículos ou utilizar linhas de crédito podem enfrentar condições menos favoráveis do que em um cenário de juros básicos mais baixos.
O custo final depende de fatores como prazo, garantias, perfil de risco, instituição financeira e Custo Efetivo Total (CET).
Antes de assumir uma dívida, comparar propostas e avaliar o valor total a ser pago continua sendo uma medida importante.
2. Compras parceladas exigem mais planejamento
O crédito mais caro também pode afetar o consumo de bens duráveis, como eletrodomésticos, equipamentos eletrônicos, móveis e automóveis.
Mesmo quando uma loja anuncia parcelamento sem juros, o consumidor deve comparar o preço total com possíveis descontos para pagamento à vista.
Em um cenário de renda pressionada pela inflação, comprometer uma parcela elevada do orçamento com prestações aumenta o risco de desequilíbrio financeiro.
3. Investimentos de renda fixa podem continuar atrativos
Por outro lado, juros elevados podem beneficiar determinadas aplicações de renda fixa, especialmente aquelas cuja remuneração acompanha a Selic ou o CDI.
Produtos como o Tesouro Selic e alguns CDBs pós-fixados podem apresentar rendimentos nominais mais altos nesse ambiente.
Entretanto, a rentabilidade efetiva depende de impostos, taxas, condições do investimento e inflação. Também é necessário avaliar liquidez, risco de crédito e proteção aplicável a cada produto.
O fato de a Selic estar elevada não significa que qualquer investimento de renda fixa seja automaticamente vantajoso.
Pequenas empresas e empreendedores enfrentam novos desafios
Para o setor produtivo, a manutenção da Selic em um patamar elevado representa um desafio importante.
Pequenos negócios frequentemente dependem de capital de giro para comprar mercadorias, manter estoques, adquirir equipamentos e financiar suas operações.
Quando o custo do crédito aumenta, o empresário precisa gerar uma margem operacional suficiente para compensar os encargos financeiros.
Ao mesmo tempo, consumidores mais cautelosos podem reduzir compras não essenciais, pressionando o faturamento de setores dependentes do consumo.
Capital de giro e expansão dos negócios
Uma empresa que pretende abrir uma nova unidade, ampliar a estrutura ou contratar funcionários precisa calcular cuidadosamente o retorno esperado sobre o investimento.
Em um cenário de juros altos, projetos financiados por empréstimos podem exigir um prazo maior para alcançar o equilíbrio financeiro.
A recomendação é avaliar diferentes cenários de receita, despesas e fluxo de caixa antes de assumir compromissos de longo prazo.
Gestão de estoques e planejamento financeiro
Outro ponto de atenção é a quantidade de recursos imobilizados em mercadorias.
Estoques excessivos podem comprometer o capital de giro, especialmente quando os produtos apresentam baixa rotatividade.
Por isso, acompanhar o giro de estoque, negociar prazos com fornecedores e manter reservas financeiras compatíveis com a operação são medidas que ajudam a reduzir riscos.
Quais estratégias podem ajudar o empreendedor?
Em um ambiente de juros elevados e crescimento econômico moderado, algumas práticas merecem prioridade:
- Controlar o fluxo de caixa: acompanhar diariamente entradas, saídas e obrigações financeiras.
- Revisar custos: identificar despesas que não contribuem diretamente para a produtividade ou para a geração de receita.
- Comparar linhas de crédito: analisar o CET e não apenas a taxa de juros anunciada.
- Otimizar estoques: evitar excesso de capital parado em produtos com pouca saída.
- Fortalecer canais digitais: utilizar ferramentas de vendas, relacionamento e atendimento para aumentar a eficiência comercial.
- Planejar investimentos: priorizar projetos com retorno mensurável e compatível com a capacidade financeira da empresa.
Essas medidas não eliminam os efeitos dos juros, mas podem ajudar empresas a preservar liquidez e enfrentar períodos de maior instabilidade.
PIB: mercado reduz projeção de crescimento para 2026 e 2027
O Boletim Focus também apresentou revisões nas expectativas para o Produto Interno Bruto (PIB), indicador que representa o valor dos bens e serviços finais produzidos na economia.
Para 2026, a projeção de crescimento recuou de 1,76% para 1,75%.
Embora a diferença seja pequena, o ajuste ocorre em um contexto de expectativas de expansão moderada da atividade econômica.
Para 2027, a revisão foi mais expressiva: a previsão caiu de 1,20% para 1,15%.
O desempenho do PIB é relevante porque influencia a geração de empregos, os investimentos produtivos, a arrecadação tributária e a demanda por bens e serviços.
O que significa um crescimento econômico mais lento?
Quando a economia cresce em ritmo reduzido, empresas podem adotar uma postura mais conservadora em relação a contratações e expansão.
Isso não significa necessariamente que haverá recessão ou aumento generalizado do desemprego, mas indica que o ambiente econômico pode oferecer menos oportunidades de crescimento acelerado.
O resultado efetivo dependerá do comportamento de setores como serviços, indústria, comércio e agropecuária.
Segundo os dados citados pela Agência Brasil, o PIB brasileiro cresceu 0,5% no segundo trimestre de 2026 em comparação com o trimestre anterior. No acumulado de quatro trimestres até junho, a expansão foi de 1,9%.
Esses números demonstram o comportamento da economia em períodos já observados, enquanto as projeções do Focus representam expectativas para resultados futuros.
Dólar: projeção para o fim de 2026 sobe para R$ 5,35
O mercado financeiro também revisou a estimativa para a cotação do dólar no encerramento de 2026, passando de R$ 5,34 para R$ 5,35.
Para 2027, a projeção permaneceu em R$ 5,40.
Embora a mudança seja pequena, o comportamento do câmbio continua relevante para a inflação e para os custos de produção.
Uma valorização persistente do dólar pode encarecer produtos importados, componentes eletrônicos, equipamentos e insumos comercializados internacionalmente.
Empresas que dependem de fornecedores estrangeiros podem enfrentar elevação de despesas, dependendo de seus contratos e da intensidade das oscilações cambiais.
Por outro lado, um dólar mais valorizado pode favorecer receitas em reais de determinados exportadores, embora os efeitos variem conforme os custos e a estrutura de cada negócio.
É importante destacar que a projeção do Focus não representa uma cotação garantida para dezembro.
Resumo das projeções econômicas do Boletim Focus
Confira os principais indicadores apresentados na edição de 9 de novembro de 2026:
| Indicador | 2026 | 2027 |
|---|---|---|
| Taxa Selic | 13,75% | 12,50% |
| Inflação (IPCA) | 5,22% | 4,90% |
| Crescimento do PIB | 1,75% | 1,15% |
| Dólar no fim do ano | R$ 5,35 | R$ 5,40 |
Fonte: Boletim Focus de 9 de novembro de 2026. Os valores representam medianas das expectativas de mercado e estão sujeitos a revisões.
O Banco Central poderá reduzir os juros em 2027?
As projeções atuais indicam que os economistas ainda esperam uma Selic menor em 2027, de 12,50% ao ano.
No entanto, não existe garantia de que esse cenário se concretizará.
A possibilidade de novos cortes dependerá, principalmente, da trajetória da inflação e da avaliação do Copom sobre a estabilidade econômica.
Se as pressões inflacionárias diminuírem de maneira consistente, poderá surgir espaço para uma redução gradual dos juros.
Por outro lado, uma deterioração das expectativas de inflação, alterações relevantes no cenário cambial ou novas pressões sobre os preços podem levar a autoridade monetária a manter uma postura restritiva.
Portanto, acompanhar apenas a taxa Selic não é suficiente. É necessário observar o conjunto de indicadores econômicos.
Análise RCA Shop: o que o cenário econômico exige de consumidores e empresas?
A leitura conjunta dos indicadores revela um desafio para a economia brasileira: controlar a inflação sem comprometer excessivamente o crescimento.
De um lado, a manutenção dos juros elevados procura reduzir as pressões sobre os preços e preservar o poder de compra da moeda ao longo do tempo.
De outro, o crédito mais caro tende a limitar investimentos e consumo, afetando especialmente empresas que dependem de financiamento.
Para o consumidor, o período exige disciplina financeira, comparação de preços e cuidado com dívidas de custo elevado.
Para empreendedores, a prioridade deve estar na eficiência operacional, na preservação do capital de giro e na identificação de oportunidades que não dependam exclusivamente de endividamento.
Também é importante evitar interpretações precipitadas. A elevação de uma projeção não equivale a um aumento efetivo da taxa Selic, assim como uma revisão do PIB não significa que a economia já apresentou aquele resultado.
As expectativas são instrumentos de análise que ajudam a compreender as tendências, mas precisam ser acompanhadas de dados concretos e decisões oficiais.
O que acompanhar nos próximos meses?
Os próximos indicadores serão fundamentais para avaliar a direção da economia brasileira e a possibilidade de mudanças na política monetária.
- Reuniões do Copom: decisões oficiais sobre a manutenção, elevação ou redução da Selic.
- Boletim Focus: mudanças nas expectativas de inflação, juros, câmbio e crescimento.
- IPCA: comportamento dos preços ao consumidor, medido pelo IBGE.
- PIB: evolução da atividade econômica brasileira.
- Cotação do dólar: impactos sobre importações, exportações e preços internos.
- Condições de crédito: taxas cobradas pelos bancos e disponibilidade de financiamento.
A reunião do Copom prevista para dezembro será especialmente relevante para verificar se a Selic realmente terminará 2026 no patamar projetado pelo mercado.
Perguntas frequentes sobre a Selic em 2026
Qual é a taxa Selic atual?
Em 9 de novembro de 2026, a Selic está em 13,75% ao ano, após a decisão do Copom de manter os juros nesse patamar.
Qual é a previsão da Selic para o final de 2026?
Segundo o Boletim Focus divulgado em 9 de novembro, o mercado financeiro projeta uma Selic de 13,75% ao ano no encerramento de 2026.
Juros altos são bons ou ruins para a economia?
Os efeitos dependem do contexto. Juros elevados ajudam a conter pressões inflacionárias, mas também encarecem o crédito e podem reduzir o consumo e os investimentos.
A Selic de 13,75% significa que os empréstimos custam exatamente 13,75% ao ano?
Não. A Selic é uma taxa básica de referência. Os juros cobrados em empréstimos e financiamentos incluem outros fatores, como risco de crédito, custos operacionais, tributos e margem das instituições financeiras.
A inflação prevista para 2026 está dentro da meta?
Não. A projeção do IPCA de 5,22% está acima do limite superior de 4,5% estabelecido para a meta de inflação.
O Banco Central vai reduzir a Selic em 2027?
O mercado projeta uma taxa de 12,50% ao final de 2027, mas isso não representa uma decisão oficial ou uma garantia. O Copom avaliará os indicadores econômicos antes de cada reunião.
Conclusão: juros elevados reforçam a necessidade de planejamento
A atualização do Boletim Focus mostra que o mercado financeiro passou a esperar a manutenção da Selic em 13,75% até o encerramento de 2026, enquanto as projeções para a inflação e para o crescimento econômico continuam exigindo atenção.
Para consumidores e empresários, o principal aprendizado é que decisões financeiras precisam considerar não apenas o momento atual, mas também os riscos e as possibilidades dos próximos meses.
Controlar dívidas, fortalecer reservas, acompanhar indicadores econômicos e avaliar investimentos com critérios claros são atitudes importantes em um ambiente de juros elevados.
A RCA Shop continuará acompanhando as principais informações da economia brasileira e seus impactos sobre negócios, tecnologia, consumo e empreendedorismo.
Fontes consultadas: Agência Brasil — Mercado eleva projeção da Selic para 13,75% em 2026; Banco Central do Brasil — Relatório Focus.
Nota editorial: as informações econômicas refletem dados e expectativas disponíveis em 9 de novembro de 2026. Esta reportagem possui caráter informativo e não constitui recomendação individual de investimento ou concessão de crédito.
Leia também
Ver todos os artigosPolícia Federal investiga ameaças contra deputada eleita Ana Elisa
A Polícia Federal apura ameaças de morte e ofensas racistas recebidas pela deputada federal eleita Ana Elisa Santos…
Lula quer “economia arrumada” para atrair investimentos
PAUTA PARA APURAÇÃO. Fonte: Agência Brasil Política. Notícia identificada no feed oficial; confirmar dados e produz…
Dólar sobe e bolsa recua em dia de cautela nos mercados globais
O dólar fechou próximo a R$ 5,49 e o Ibovespa recuou, pressionados pela aversão ao risco no exterior e incertezas s…
Imposto Seletivo: O que muda com a nova tributação sobre produtos
Governo federal publica MP que detalha o Imposto Seletivo, o 'Imposto do Pecado', com início previsto para fevereir…