Reportagem e análise da redação RCA Shop, com informações da Agência Brasil e do Banco Central do Brasil. Atualizada em 9 de novembro de 2026.
O Pix bateu um novo recorde histórico no Brasil ao registrar 319,7 milhões de transações em apenas 24 horas. A marca foi alcançada na sexta-feira, 6 de novembro de 2026, segundo dados divulgados pelo Banco Central nesta segunda-feira (9).
Além da quantidade histórica de operações, o sistema de pagamentos instantâneos movimentou R$ 180,5 bilhões em um único dia, registrando o segundo maior volume financeiro de sua história.
O resultado supera o recorde anterior, estabelecido em 4 de setembro de 2026, quando foram contabilizadas 318,1 milhões de transferências e pagamentos.
Criado em novembro de 2020, o Pix consolidou-se como uma das principais ferramentas financeiras utilizadas por brasileiros, permitindo transferências e pagamentos em poucos segundos, durante as 24 horas do dia, inclusive aos finais de semana e feriados.
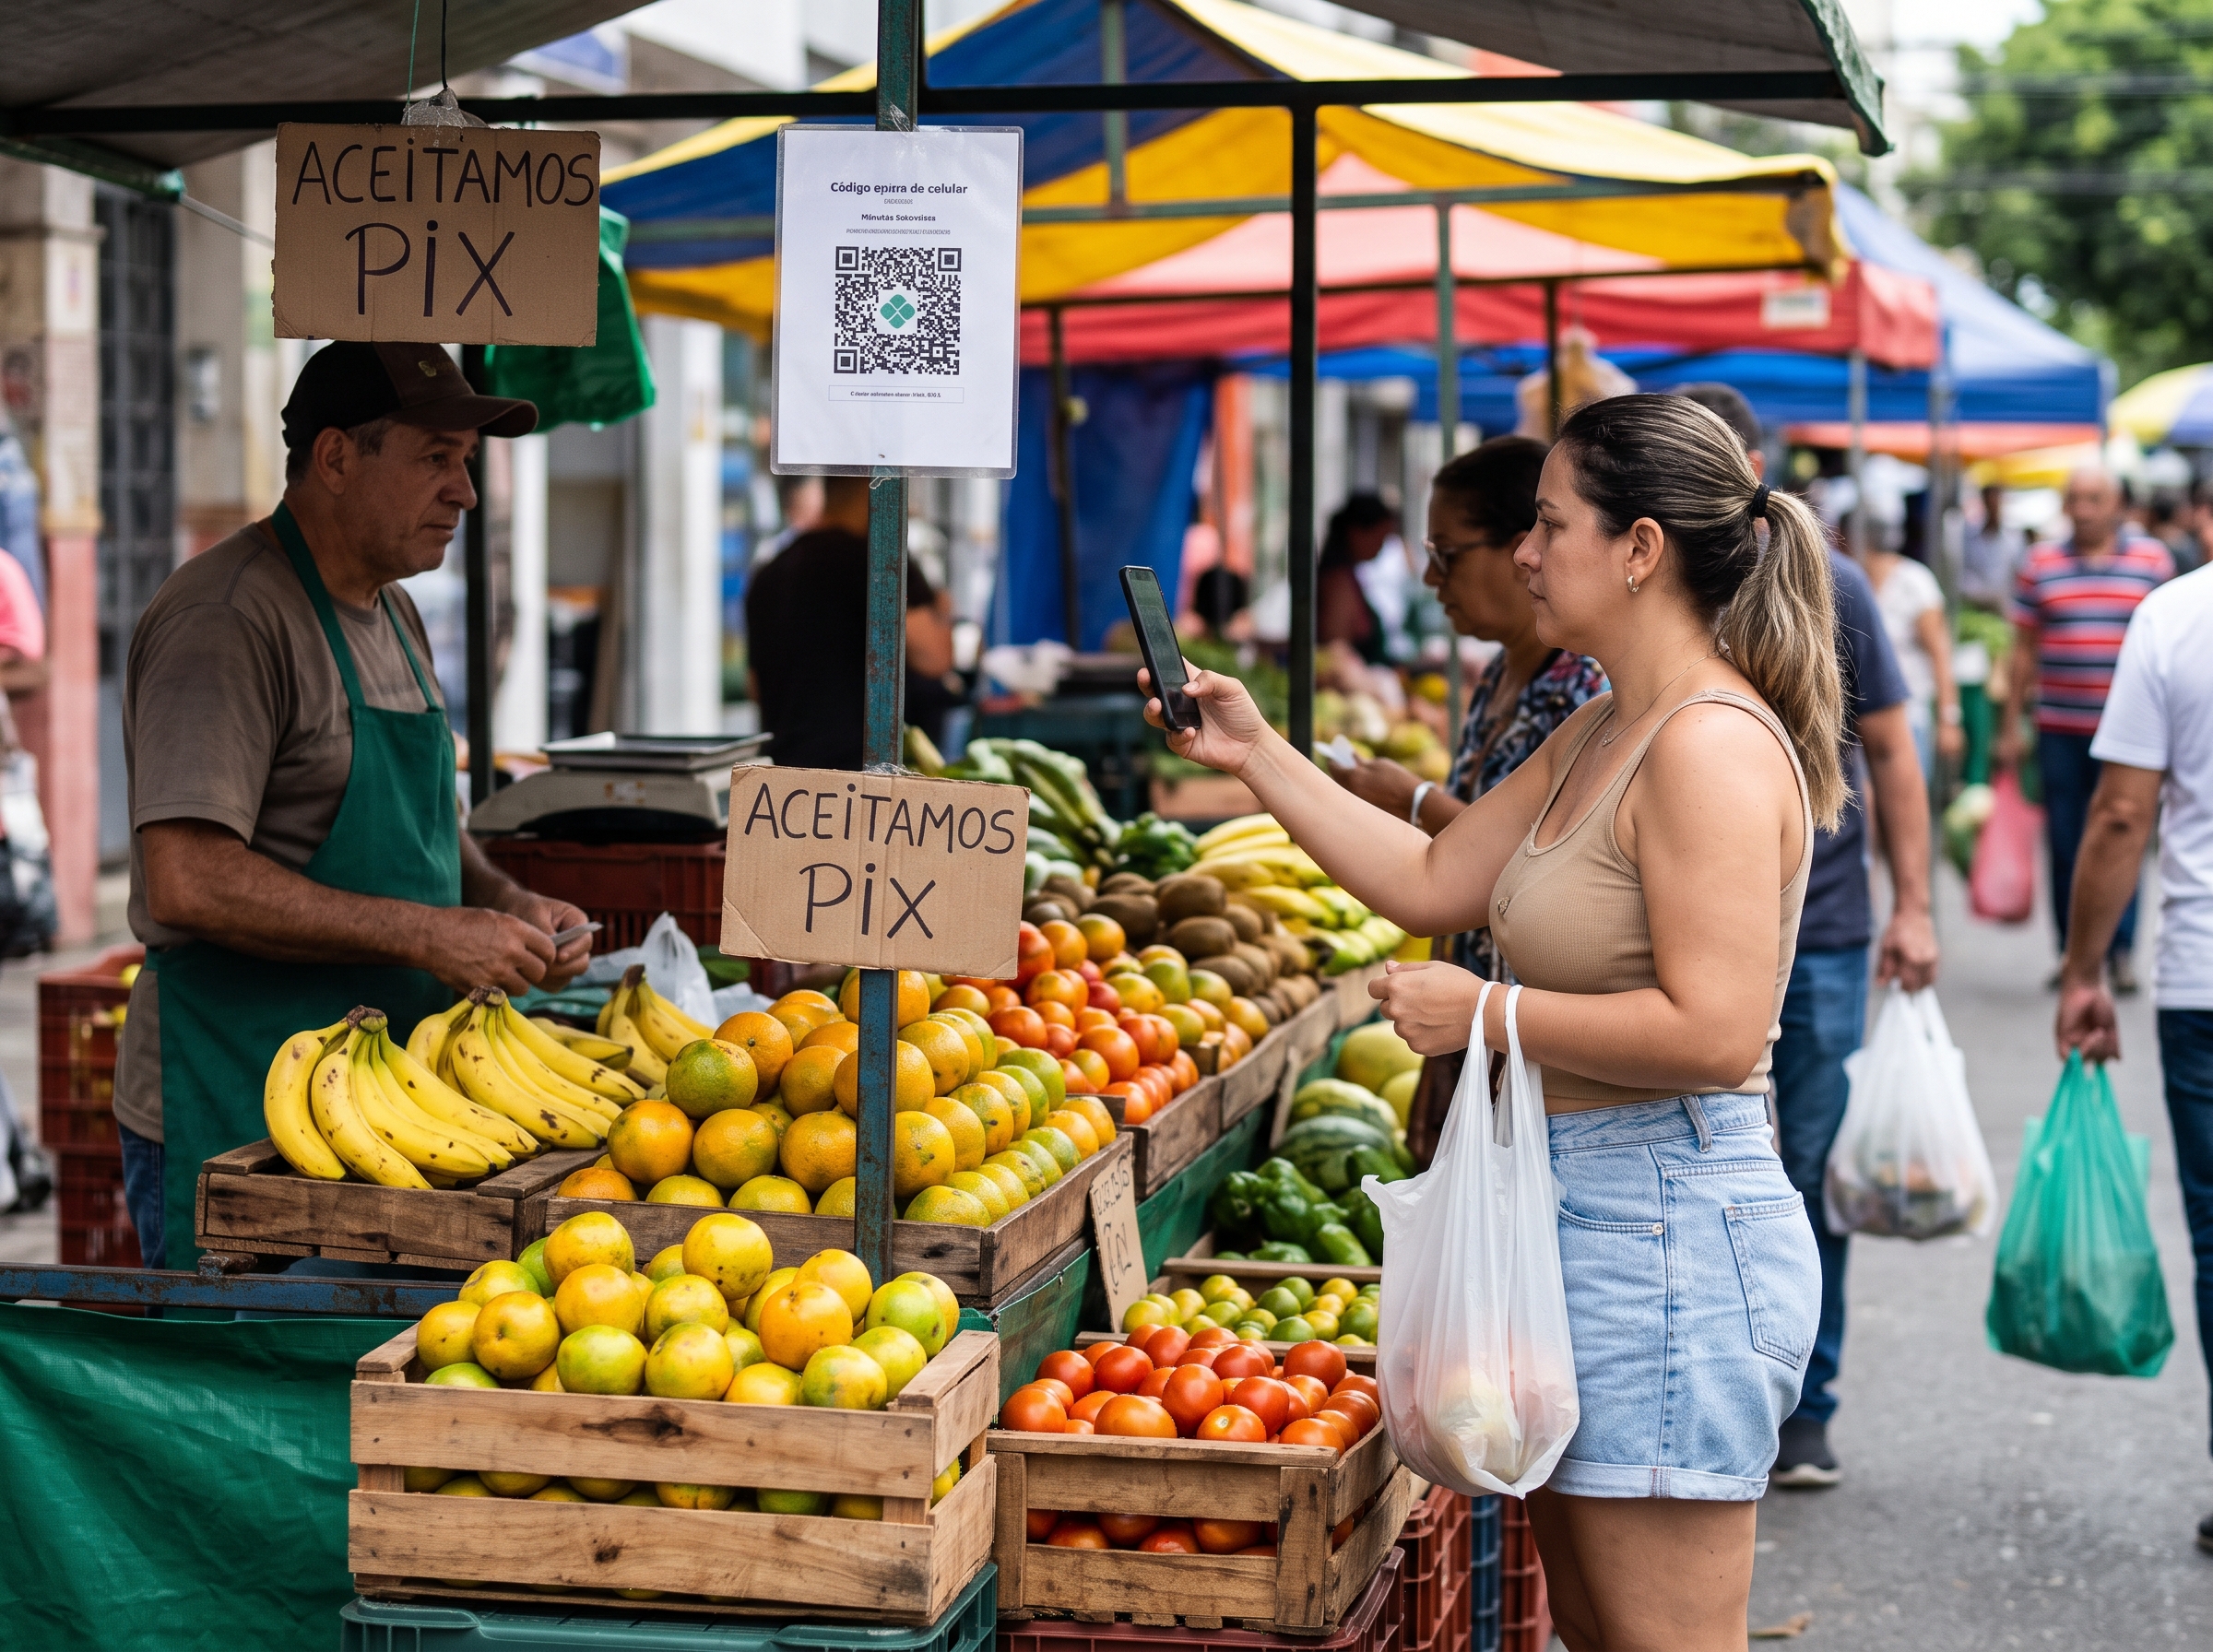
O crescimento também revela uma transformação no comportamento de consumidores e empresas, que passaram a utilizar o pagamento instantâneo para compras, prestação de serviços, transferências pessoais e operações comerciais.
Mas o que explica esse novo recorde? Quanto dinheiro foi movimentado? E quais são os impactos para comerciantes, pequenos empresários e consumidores?
A seguir, a RCA Shop apresenta os números oficiais, explica a evolução do Pix e analisa os desafios e oportunidades relacionados ao crescimento dos pagamentos digitais no Brasil.
Pix registra 319,7 milhões de transações em um único dia
O sistema de pagamentos instantâneos do Banco Central alcançou um novo marco em 6 de novembro de 2026, quando processou 319,7 milhões de transações destinadas a usuários finais.
Foi a primeira vez que a quantidade diária de operações ultrapassou 319 milhões.
O recorde anterior havia sido registrado em 4 de setembro, com 318,1 milhões de transações.
A comparação mostra um crescimento de aproximadamente 1,6 milhão de operações em relação à marca anterior, equivalente a um avanço próximo de 0,5%.
Embora a diferença percentual pareça pequena, o volume absoluto representa uma quantidade significativa de pagamentos e transferências realizadas pela infraestrutura financeira brasileira.
Segundo o Banco Central, o resultado demonstra a relevância do Pix para o funcionamento da economia nacional.
Pix movimenta R$ 180,5 bilhões em 24 horas
O novo recorde de transações também foi acompanhado por uma movimentação financeira expressiva.
No dia 6 de novembro, os pagamentos e transferências realizados por meio do Pix somaram R$ 180,5 bilhões.
Esse resultado corresponde ao segundo maior volume financeiro registrado em um único dia desde o lançamento do sistema.
O recorde de valor movimentado continua pertencendo ao dia 4 de setembro de 2026, quando foram transferidos R$ 186,89 bilhões.
Comparação entre os dois recordes do Pix
| Indicador | 4 de setembro | 6 de novembro |
|---|---|---|
| Quantidade de transações | 318,1 milhões | 319,7 milhões |
| Volume financeiro | R$ 186,89 bilhões | R$ 180,5 bilhões |
| Recorde | Maior valor financeiro | Maior quantidade de operações |
Fonte: Banco Central do Brasil, conforme dados divulgados pela Agência Brasil em 9 de novembro de 2026.
Os números mostram que a quantidade de transações pode crescer mesmo quando o valor total movimentado é menor.
Isso acontece porque o Pix é utilizado em operações de valores bastante diferentes, desde pequenas compras até transferências empresariais de grande porte.
Qual foi o valor médio das transações realizadas?
Considerando os R$ 180,5 bilhões movimentados e as 319,7 milhões de operações registradas em 6 de novembro, o valor médio calculado foi de aproximadamente R$ 564,59 por transação.
No recorde anterior, de 4 de setembro, o valor médio havia sido de aproximadamente R$ 587,52.
Essa comparação mostra que a média financeira por operação foi menor no novo recorde de quantidade.
Entretanto, o valor médio não representa o valor típico pago pelos consumidores, pois operações de grande porte podem elevar significativamente o resultado.
Também não é possível concluir, apenas com esses dados, que o aumento das transações foi provocado exclusivamente por compras de menor valor.
Para compreender essa mudança com maior precisão, seria necessário analisar a distribuição das operações por faixa de valor e tipo de usuário.
Pix já possui 187,8 milhões de usuários no Brasil
Outro dado que demonstra a dimensão do sistema é a quantidade de usuários cadastrados.
Segundo as estatísticas divulgadas pelo Banco Central, o Pix acumulava 187,8 milhões de usuários até o final de outubro de 2026.
Desse total, 168,8 milhões eram pessoas físicas e 19 milhões eram pessoas jurídicas.
Distribuição dos usuários do Pix
| Perfil | Quantidade |
|---|---|
| Pessoas físicas | 168,8 milhões |
| Pessoas jurídicas | 19 milhões |
| Total de usuários | 187,8 milhões |
As pessoas físicas representam aproximadamente 89,9% dos usuários contabilizados, enquanto as pessoas jurídicas correspondem a cerca de 10,1%.
Esses indicadores demonstram que a utilização do Pix não está limitada às transferências entre pessoas, mas também está integrada às atividades de empresas e organizações.
É importante observar que as estatísticas de usuários do Banco Central não devem ser interpretadas automaticamente como a quantidade de brasileiros diferentes que possuem contas bancárias, já que os indicadores seguem critérios próprios de contabilização.
Pix movimentou R$ 3,81 trilhões em setembro de 2026
Além dos recordes diários, o volume mensal de operações revela a dimensão da infraestrutura financeira.
Conforme os dados consolidados mais recentes citados pela Agência Brasil, o Pix movimentou aproximadamente R$ 3,81 trilhões em setembro de 2026.
O resultado representa a soma dos valores transferidos e pagos por meio da ferramenta durante o mês.
Esse montante não corresponde à geração de riqueza nova na economia, pois o mesmo dinheiro pode circular por diferentes contas e operações ao longo do período.
Ainda assim, a movimentação evidencia a relevância do Pix nas relações financeiras entre famílias, empresas e instituições.
Como o Pix se tornou tão popular no Brasil?
O Pix começou a funcionar oficialmente em 16 de novembro de 2020, como parte de uma iniciativa do Banco Central para modernizar o sistema de pagamentos brasileiro.
Antes de sua implementação, transferências entre contas de instituições diferentes frequentemente dependiam de mecanismos como TED e DOC, com limitações de horários e dias úteis.
O Pix mudou essa dinâmica ao permitir operações instantâneas, todos os dias da semana, sem depender do horário bancário tradicional.
Entre os fatores que contribuíram para sua expansão estão:
- Rapidez: transferências geralmente concluídas em poucos segundos.
- Disponibilidade: funcionamento 24 horas por dia, inclusive nos feriados.
- Facilidade: pagamentos por chave Pix, QR Code ou dados da conta.
- Acessibilidade: operações geralmente gratuitas para pessoas físicas nas condições estabelecidas pelo Banco Central.
- Integração comercial: possibilidade de utilizar o sistema em lojas físicas, sites, aplicativos e plataformas de serviços.
Essas características ajudaram a transformar o Pix em uma ferramenta cotidiana para diversos tipos de usuários.
O que o recorde do Pix significa para pequenos empresários?
Para o pequeno empreendedor, o crescimento do Pix representa a consolidação de uma infraestrutura que pode facilitar recebimentos e reduzir o tempo necessário para disponibilização dos valores.
Ao contrário de determinadas modalidades de pagamento que possuem prazos de liquidação mais longos, o Pix permite que os recursos sejam disponibilizados rapidamente após a conclusão da operação.
Essa característica pode ajudar empresas a organizar pagamentos a fornecedores, controlar o capital de giro e acompanhar entradas financeiras.
1. Mais agilidade no fluxo de caixa
Uma empresa que recebe pagamentos por Pix pode utilizar os recursos liquidados de maneira mais rápida, respeitando as condições da instituição financeira e do serviço contratado.
Isso pode ser importante para negócios que dependem de recebimentos frequentes para manter suas operações.
2. Facilidade para lojas físicas e comércio eletrônico
O Pix pode ser integrado a sistemas de vendas, caixas comerciais, plataformas de comércio eletrônico e aplicações financeiras.
Em lojas virtuais, a utilização de QR Codes dinâmicos e identificadores de cobrança pode facilitar a associação entre pagamentos e pedidos.
Entretanto, a automação depende de uma implementação adequada e não ocorre automaticamente em todos os sistemas.
3. Possibilidade de redução de custos
O recebimento por Pix pode apresentar condições comerciais diferentes das operações realizadas por cartões de crédito e débito.
Contudo, empresas podem estar sujeitas a tarifas cobradas pelas instituições financeiras, conforme o serviço contratado.
Por isso, o comerciante deve comparar o custo total das soluções de pagamento, considerando taxas, integração, suporte e ferramentas de conciliação.
4. Controle das vendas e recebimentos
Quanto maior o volume de transações de uma empresa, mais importante se torna manter uma gestão financeira organizada.
O ideal é utilizar um sistema que permita identificar o pedido, o valor recebido, a data da operação e o comprovante correspondente.
Esse cuidado ajuda a evitar erros de conciliação e facilita o acompanhamento de receitas, devoluções e obrigações fiscais.
Como receber Pix de forma segura em uma loja ou empresa?
O aumento dos pagamentos instantâneos também exige atenção aos procedimentos internos de segurança.
Uma empresa não deve considerar uma venda quitada apenas porque o cliente apresentou uma imagem ou captura de tela de um suposto comprovante.
A confirmação deve ocorrer por meio do extrato bancário, da instituição de pagamento ou de um sistema integrado que valide efetivamente a transação.
Boas práticas para receber pagamentos
- Confirme o recebimento: verifique a entrada do valor antes de liberar mercadorias ou serviços.
- Utilize QR Codes dinâmicos: quando possível, associe cada cobrança a um pedido específico.
- Organize os registros: mantenha informações sobre vendas, valores e identificação das operações.
- Proteja o acesso bancário: utilize autenticação em múltiplos fatores e controle de permissões.
- Confira devoluções: utilize os procedimentos oficiais da instituição financeira.
- Mantenha sistemas atualizados: aplique medidas de segurança em aplicativos, computadores e plataformas comerciais.
Essas práticas ajudam a reduzir riscos operacionais e a melhorar a confiabilidade dos processos financeiros.
Golpes envolvendo Pix exigem atenção dos consumidores
A popularidade do Pix também tornou a ferramenta um alvo frequente de tentativas de fraude.
Entre os golpes conhecidos estão falsos comprovantes, mensagens que simulam instituições financeiras, pedidos fraudulentos de transferência e anúncios enganosos.
Uma das formas mais importantes de prevenção é verificar cuidadosamente os dados do destinatário antes de autorizar qualquer pagamento.
Também é recomendável desconfiar de solicitações urgentes de dinheiro, especialmente quando recebidas por aplicativos de mensagens.
O que fazer em caso de golpe pelo Pix?
Se o usuário identificar uma transferência realizada em decorrência de fraude, deve procurar imediatamente sua instituição financeira pelos canais oficiais.
Em situações elegíveis, pode ser solicitado o acionamento do Mecanismo Especial de Devolução (MED), previsto nas regras do Pix.
O mecanismo foi criado para auxiliar no tratamento de determinadas situações de fraude e falhas operacionais, mas não garante a recuperação integral dos valores.
A devolução depende das condições estabelecidas pelo Banco Central, da análise da ocorrência e da disponibilidade de recursos.
Também é importante registrar as informações da transação e, quando necessário, comunicar o fato às autoridades competentes.
Pix Automático e novas funcionalidades ampliam as possibilidades de pagamento
Desde seu lançamento, o Pix passou por atualizações destinadas a ampliar suas possibilidades de utilização.
Entre as funcionalidades desenvolvidas estão Pix Saque, Pix Troco, Pix Agendado, Pix por aproximação e Pix Automático.
O Pix Automático permite a realização de pagamentos recorrentes mediante autorização prévia do pagador e conforme as regras do serviço.
Essa modalidade pode ser utilizada em cobranças periódicas, como mensalidades, assinaturas e determinados serviços continuados.
Para empresas que trabalham com receitas recorrentes, a funcionalidade representa uma alternativa que merece avaliação, especialmente em relação aos custos de implementação e às condições oferecidas pelas instituições participantes.
Entretanto, cada modalidade possui regras específicas, e sua disponibilidade pode variar conforme a instituição financeira e o serviço contratado.
Pix vai substituir o dinheiro e os cartões?
O crescimento do Pix demonstra uma mudança importante no comportamento de pagamento dos brasileiros, mas não significa que dinheiro físico, cartões ou outras modalidades deixarão de existir.
Consumidores e empresas continuam utilizando diferentes meios de pagamento conforme suas necessidades.
O cartão de crédito, por exemplo, oferece possibilidades de parcelamento e outros serviços que não são automaticamente reproduzidos por uma transferência Pix convencional.
Já o dinheiro físico permanece relevante em diferentes situações, inclusive para pessoas com acesso limitado a serviços digitais.
O cenário atual aponta para a convivência de diferentes instrumentos financeiros, com o Pix ocupando uma posição importante nas operações instantâneas.
O aumento das transações representa maior segurança do sistema?
O recorde de operações demonstra a capacidade do Pix de processar um volume elevado de pagamentos em um único dia.
Entretanto, a quantidade de transações, isoladamente, não é suficiente para medir todos os aspectos de segurança e disponibilidade.
Para avaliar a qualidade de uma infraestrutura financeira, também é necessário considerar indicadores como estabilidade operacional, tempo de resposta, prevenção de fraudes e capacidade de recuperação diante de incidentes.
O Banco Central mantém regras, procedimentos e instrumentos de supervisão destinados ao funcionamento do arranjo de pagamentos.
Usuários e empresas devem acompanhar os comunicados oficiais sobre segurança, atualizações e eventuais mudanças operacionais.
Perguntas frequentes sobre o recorde do Pix
Qual foi o novo recorde de transações do Pix?
O Pix registrou 319,7 milhões de transações em 6 de novembro de 2026, estabelecendo um novo recorde diário de quantidade de operações.
Quanto dinheiro o Pix movimentou no dia do recorde?
Foram movimentados R$ 180,5 bilhões em um único dia, o segundo maior volume financeiro diário da história do sistema até aquela data.
Qual era o recorde anterior do Pix?
O recorde anterior de quantidade havia sido registrado em 4 de setembro de 2026, com 318,1 milhões de transações.
Quantos usuários o Pix possui no Brasil?
Segundo o Banco Central, o sistema contabilizava 187,8 milhões de usuários até o final de outubro de 2026, entre pessoas físicas e jurídicas.
O Pix funciona aos sábados, domingos e feriados?
Sim. O sistema permite pagamentos e transferências instantâneas durante as 24 horas do dia, todos os dias da semana, respeitando regras de segurança e limites aplicáveis.
Empresas pagam taxas para receber Pix?
Dependendo das condições e dos serviços contratados, instituições financeiras podem cobrar tarifas de pessoas jurídicas. Os valores variam conforme a instituição e a modalidade de cobrança.
É seguro receber Pix em uma loja virtual?
O Pix dispõe de mecanismos de segurança, mas o comerciante deve confirmar o pagamento por meio de sistemas confiáveis antes de entregar produtos ou liberar serviços.
O Pix pode ser utilizado em pagamentos recorrentes?
Sim. O Pix Automático foi desenvolvido para viabilizar cobranças periódicas com autorização do pagador, conforme suas regras operacionais.
Análise RCA Shop: pagamentos instantâneos transformam a gestão financeira
O novo recorde do Pix representa mais do que um aumento estatístico no número de transações.
Ele demonstra como os pagamentos instantâneos passaram a integrar atividades econômicas que envolvem consumidores, pequenos comerciantes, grandes empresas e prestadores de serviços.
Para o empreendedor, essa transformação oferece oportunidades de melhorar o fluxo de caixa e automatizar processos financeiros.
Entretanto, o crescimento da utilização também exige investimento em segurança digital, organização administrativa e integração entre sistemas.
Empresas que recebem um grande volume de pagamentos precisam adotar controles que permitam conciliar as entradas financeiras com os pedidos e serviços efetivamente realizados.
Também é importante reduzir a dependência de processos exclusivamente manuais, especialmente quando o negócio possui operações comerciais recorrentes.
Outro ponto relevante é a continuidade operacional. Mesmo com a disponibilidade permanente do Pix, empresas devem estabelecer procedimentos para situações em que bancos, aplicativos ou conexões de internet apresentem instabilidade.
A evolução dos meios digitais de pagamento deve ser acompanhada por práticas de gestão capazes de garantir organização, rastreabilidade e segurança nas operações.
O que acompanhar nos próximos meses?
Os novos recordes indicam que o Pix continua ampliando sua presença na economia brasileira.
Para compreender essa evolução, será importante acompanhar:
- Volume mensal de transações: quantidade de operações realizadas pelos usuários.
- Valores movimentados: crescimento dos pagamentos e transferências.
- Adesão empresarial: utilização do Pix por pessoas jurídicas.
- Novas funcionalidades: evolução de pagamentos recorrentes e soluções comerciais.
- Segurança digital: atualizações nas regras de prevenção e tratamento de fraudes.
- Disponibilidade do sistema: estabilidade da infraestrutura de pagamentos.
Os dados oficiais são publicados pelo Banco Central e permitem acompanhar o desenvolvimento do sistema ao longo do tempo.
Conclusão: Pix supera 319 milhões de transações e reforça sua importância econômica
O Pix alcançou um novo recorde histórico em 6 de novembro de 2026, com 319,7 milhões de transações e movimentação financeira de R$ 180,5 bilhões.
O resultado reforça a importância dos pagamentos instantâneos para a economia brasileira e demonstra a utilização da ferramenta em diferentes atividades financeiras.
Com 187,8 milhões de usuários contabilizados até outubro, o sistema segue como uma infraestrutura relevante para consumidores e empresas.
Para os pequenos negócios, o avanço dos pagamentos digitais pode contribuir para melhorar a organização financeira, agilizar recebimentos e ampliar as possibilidades de automação.
Ao mesmo tempo, a expansão exige atenção à segurança e à gestão adequada das transações.
A RCA Shop continuará acompanhando as principais novidades sobre economia, tecnologia financeira, pagamentos digitais e empreendedorismo no Brasil.
Fontes consultadas: Agência Brasil — Pix bate recorde e supera 319 milhões de transações em um dia; Banco Central do Brasil — Pix; Banco Central — Estatísticas oficiais do Pix.
Nota editorial: informações verificadas em 9 de novembro de 2026. Os números representam dados divulgados pelo Banco Central e podem ser atualizados posteriormente.
Leia também
Ver todos os artigosMovimentos sociais criticam cortes de gastos e defendem mudanças na política fiscal
Movimentos sociais contestam cortes de gastos e defendem mudanças no arcabouço fiscal. Entenda os argumentos e poss…
Ata do Copom alerta: economia desacelera, mas inflação mantém juros elevados
O Banco Central sinaliza manutenção de juros restritivos diante de uma inflação resiliente e expectativas desancora…
Gasolina e etanol: impostos zerados até dezembro de 2026
Governo mantém impostos federais zerados sobre gasolina e etanol até 9 de dezembro de 2026. Veja os valores, custos…
Aneel propõe Tarifa Hora Certa para flexibilizar custos de energia
Aneel propõe Tarifa Hora Certa para 5,7 milhões de consumidores. Veja horários, calendário de 2028 a 2031 e como re…